Tu ingreso, tus otras deudas y un límite de DTI fijan lo máximo que puedes pagar de vivienda cada mes; esta calculadora convierte ese presupuesto en un precio de casa después de impuestos, seguro y seguro hipotecario.
Calcula cuánta casa puedes pagar
Cambia cualquier dato y los resultados se actualizan al instante. Los valores iniciales muestran un ingreso de $100,000, $500 en deudas mensuales y $40,000 de pago inicial en un préstamo convencional a 30 años con una tasa de ejemplo de 6.5%. Escribe la tasa de un Loan Estimate o de una cotización; LoanFight no publica tasas.
Los resultados son estimados educativos, no una preaprobación ni un compromiso de préstamo. Un socio prestamista confirma tu ingreso, tus deudas, tu crédito y los límites del programa antes de cotizar un monto.
Cómo funciona la calculadora
Los prestamistas miran dos razones de deuda sobre ingreso. La razón de vivienda (front-end) es el pago de vivienda completo dividido entre tu ingreso bruto mensual. El DTI total (back-end) suma tus otras deudas mensuales. Normalmente el DTI total es el que limita cuánto puedes pedir prestado, así que la calculadora empieza por ahí:
- Presupuesto: ingreso bruto mensual × tu DTI objetivo − tus otras deudas mensuales = lo máximo para el pago de vivienda completo.
- Pago: capital e intereses + impuestos a la propiedad + seguro de la vivienda + cuota HOA + seguro hipotecario o la cuota anual del programa.
- Resultado: busca el precio de casa más alto, al dólar, cuyo pago cabe en el presupuesto. Tu pago inicial se queda en la cantidad en dólares que escribes, o en un porcentaje fijo del precio si cambias a %.
Lo que aprueban los prestamistas y lo que es cómodo
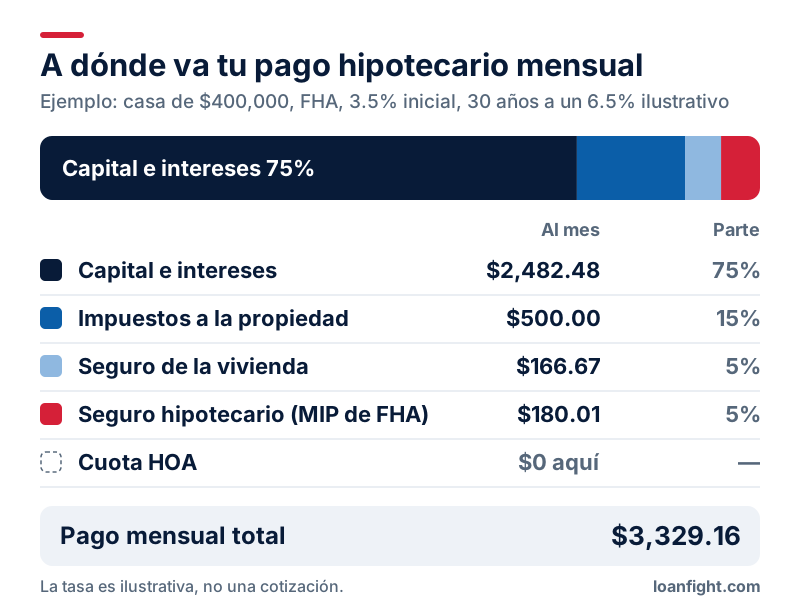
El DTI que aprueba un prestamista suele estar muy por encima de la vieja regla 28/36. Rangos típicos, que varían según el prestamista y el resto de tu expediente (crédito, ahorros, historial de ingresos):
- Convencional: se aprueba comúnmente hasta un DTI total de 45%–50% con una aprobación de suscripción automatizada. Los expedientes con suscripción manual tienen límites más bajos.
- FHA: a menudo se aprueba por encima de 50%, hasta cerca de 57% de DTI total con una aprobación de suscripción automatizada; varía según el prestamista. Los expedientes FHA con suscripción manual usan límites más bajos.
- VA: usa el ingreso residual (lo que queda cada mes después del pago, las deudas y los gastos de vida) junto con el DTI. Por encima de 41% se revisa con más cuidado el ingreso residual; los prestamistas pueden aprobar más alto o más bajo.
- USDA: las razones estándar son 29% para vivienda y 41% en total. El sistema automatizado de USDA puede aprobar razones más altas en algunos casos.
- 28/36: una guía conservadora de presupuesto (28% del ingreso bruto para vivienda, 36% para todas las deudas), no un límite de préstamo. Describe lo que es cómodo, no lo que aprueban los prestamistas.
El DTI objetivo de la calculadora te deja elegir: Cómodo 36%, Aprobación típica 45% (el predeterminado), Máximo del programa para el tipo de préstamo que elegiste (convencional 50%, FHA 56.9%, VA 50%, USDA 41%) o un objetivo Personalizado de 20% a 60%. Una razón más alta alcanza para más casa, pero deja menos de cada sueldo para todo lo demás.
Supuestos por tipo de préstamo
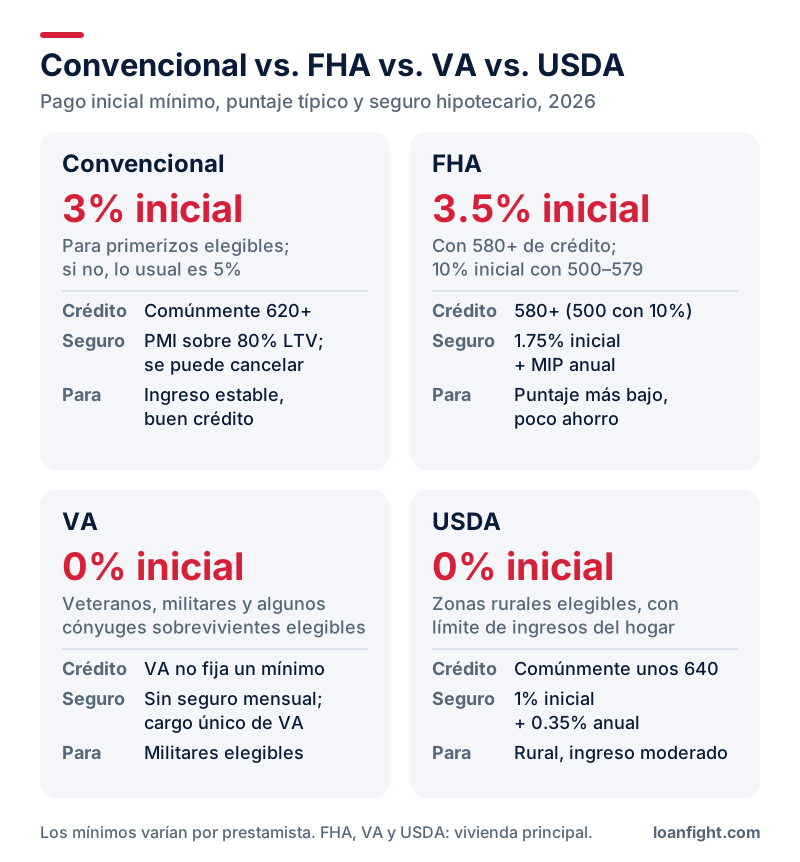
- Convencional: sin cargo inicial. Tu PMI estimado (0.5% al año de forma predeterminada) se cobra sobre el préstamo cuando la relación préstamo-valor (LTV) pasa de 80%, es decir, con menos de 20% de pago inicial. El PMI real depende del puntaje de crédito, el LTV y la aseguradora. La calculadora avisa con menos de 3% de pago inicial.
- FHA: un MIP inicial de 1.75% financiado en el préstamo, más el MIP anual. En plazos de más de 15 años es 0.55% con LTV mayor de 95% o 0.50% con 95% o menos, para préstamos base de hasta $726,200 (0.75% y 0.70% por encima); los préstamos a 15 años usan la tabla más baja de HUD. El MIP anual se calcula sobre el préstamo total, igual que en la calculadora FHA. Avisa con menos de 3.5% de pago inicial.
- VA: el cargo de financiamiento se financia: 2.15% con menos de 5% de pago inicial la primera vez (3.30% en usos posteriores), 1.50% con 5% y 1.25% con 10% o más; los veteranos exentos no lo pagan. No hay seguro hipotecario mensual. Ve la calculadora VA.
- USDA: un cargo de garantía inicial de 1% financiado y una cuota anual de 0.35%, con 0% de pago inicial permitido. La casa debe estar en una zona elegible y el ingreso del hogar debe estar por debajo del límite local, algo que la calculadora no revisa. Ve la calculadora USDA.
- 2 a 4 unidades: vives en una unidad. En convencional y FHA, el 75% de la renta que escribas para las otras unidades se suma al ingreso para calificar; en VA aparece una nota y USDA es solo para una unidad. Las casas FHA de 3 a 4 unidades también pasan por la prueba de autosuficiencia de HUD. Ve zonas de alto costo y casas de 2 a 4 unidades.
- Impuestos a la propiedad: precio × la tasa que escribes. La opción de pueblos de Nueva Jersey usa la tasa efectiva (igualada) de 2025 del Departamento de Asuntos Comunitarios de NJ; si un pueblo no tiene tasa publicada, se usa la tuya.
- No incluye: costos de cierre y reservas, la aprobación según tu puntaje de crédito, los límites de préstamo por condado si no escribes el tuyo (aparecen como notas), el ingreso residual de VA, cómo cuenta el prestamista los préstamos estudiantiles o el ingreso variable, ni cambios futuros en impuestos o seguro.
Ejemplo práctico: ingreso de $100,000 y $40,000 de pago inicial
Estos son los valores iniciales de la calculadora: ingreso bruto de $100,000, $500 en deudas mensuales, $40,000 de pago inicial, un préstamo convencional a 30 años con una tasa de ejemplo de 6.5%, impuestos de 1.0%, $1,800 al año de seguro, sin HOA y un PMI estimado de 0.5%.
| Ingreso bruto mensual ($100,000 ÷ 12) | $8,333.33 |
| × DTI objetivo de 45% = lo máximo para todas las deudas | $3,750.00 |
| − Otras deudas mensuales | −$500.00 |
| = Lo máximo para el pago de vivienda completo | $3,250.00 |
| Precio máximo de la casa | $445,071 |
| − Pago inicial ($40,000 es 9.0% del precio) | −$40,000 |
| = Monto del préstamo (LTV de 91.0%, así que aplica PMI) | $405,071 |
| Capital e intereses ($405,071 al 6.5%, 30 años) | $2,560.32 |
| Impuestos a la propiedad ($445,071 × 1.0% ÷ 12) | $370.89 |
| Seguro de la vivienda ($1,800 ÷ 12) | $150.00 |
| PMI estimado ($405,071 × 0.5% ÷ 12) | $168.78 |
| Pago de vivienda total | $3,249.99 |
Eso es 39.0% de $8,333.33 solo en vivienda; con los $500 de otras deudas, el DTI total queda en el objetivo de 45%. Si limitas la vivienda a la guía conservadora de presupuesto de 28% (sin contar otras deudas), el precio sería de unos $323,990.
El mismo comprador con 36%, 45% y el máximo del programa
| DTI objetivo | Presupuesto de vivienda | Precio máximo | Préstamo |
|---|---|---|---|
| Cómodo 36% | $2,500.00 | $346,005 | $306,005 |
| Aprobación típica 45% | $3,250.00 | $445,071 | $405,071 |
| Máximo del programa convencional 50% | $3,666.67 | $500,108 | $460,108 |
| Máximo del programa FHA 56.9% (con los mismos $40,000) | $4,241.67 | $567,838 | $537,075 |
Pasar de 36% a 45% suma $750 al mes al presupuesto de vivienda y $99,066 al precio; seguir hasta el máximo convencional de 50% suma otros $416.67 al mes y $55,037. El préstamo FHA incluye el MIP inicial de 1.75% ($9,237) y se calcula con un MIP anual de 0.50%; el 56.9% supone una aprobación de suscripción automatizada y varía según el prestamista. Los objetivos más altos son lo que los prestamistas suelen aprobar, no lo que es cómodo: con 50%, la mitad de tu ingreso bruto se va en pagos de deudas antes de impuestos, ahorros y gastos de vida.
Estos precios salen de tu ingreso y tus deudas, no de un límite de préstamo. Los límites dependen de tu condado y del número de unidades; ve zonas de alto costo y casas de 2 a 4 unidades. El préstamo base de $527,838 de la fila FHA está por debajo incluso del límite FHA más bajo de 2026 para una unidad, $541,287.
Zonas de alto costo y casas de 2 a 4 unidades
Los precios de arriba salen del ingreso y las deudas, no de un límite de préstamo. Los límites de préstamo son un tope aparte que depende del condado y del número de unidades: en 2026 el límite FHA para una unidad va de $541,287 en la mayoría de los condados a $1,249,125 en las zonas de mayor costo, y el límite conforme para una unidad de $832,750 a $1,249,125. Las casas de 2 a 4 unidades, donde vives en una, tienen límites más altos:
| Unidades | Límite FHA, mayoría de condados | Límite FHA, condados de mayor costo | Límite conforme base | Tope conforme de alto costo |
|---|---|---|---|---|
| 1 unidad | $541,287 | $1,249,125 | $832,750 | $1,249,125 |
| 2 unidades | $693,050 | $1,599,375 | $1,066,250 | $1,599,375 |
| 3 unidades | $837,700 | $1,933,200 | $1,288,800 | $1,933,200 |
| 4 unidades | $1,041,125 | $2,402,625 | $1,601,750 | $2,402,625 |
Busca tu condado en la búsqueda de límites FHA de HUD y en el mapa de límites conformes de FHFA (en inglés). Un préstamo convencional por encima del límite conforme de tu condado es un préstamo jumbo. Escribe el límite de tu condado en la calculadora para poner un tope al préstamo base; el resultado indica si el precio lo fija el límite o tu ingreso y tus deudas. Con el derecho (entitlement) completo no hay límite de préstamo VA, y USDA solo financia casas de una unidad.
Ingreso por renta de las otras unidades
Cuando compras una casa de 2 a 4 unidades y vives en una, los prestamistas suelen contar el 75% de la renta esperada de las otras unidades como ingreso; el 25% restante cubre desocupación y mantenimiento. La calculadora suma el 75% de la renta que escribas al ingreso para calificar en préstamos convencionales y FHA. El prestamista confirma la renta con el avalúo o los contratos de arrendamiento y puede pedir experiencia como arrendador o reservas adicionales; los requisitos varían según el programa y el prestamista. Los prestamistas VA pueden contar la renta si tienes experiencia administrando propiedades o reservas, así que en VA la calculadora muestra una nota y no cambia tu ingreso.
Prueba de autosuficiencia FHA para 3 a 4 unidades
FHA agrega una prueba para casas de tres y cuatro unidades: el 75% de la renta de mercado que estima el tasador para todas las unidades, incluida la tuya, debe cubrir el pago mensual completo (capital, intereses, impuestos, seguro, MIP y cualquier cuota HOA). Toma al comprador de los valores iniciales con FHA en una casa de 3 unidades, $3,600 al mes de renta de las otras dos unidades y tu unidad estimada en su promedio de $1,800. Solo por ingreso alcanza $596,886 con 45% y un pago de $4,465.00, pero el 75% de la renta total de $5,400 es $4,050.00, así que la propiedad podría no calificar para FHA a ese precio; la prueba pasa hasta unos $542,910. La calculadora hace esta prueba cuando eliges FHA y 3 o 4 unidades.
Ejemplo práctico: un dúplex con FHA
El comprador de los valores iniciales ($100,000 de ingreso, $500 de deudas mensuales, $40,000 de pago inicial, una tasa de ejemplo de 6.5%, impuestos de 1.0%, $1,800 al año de seguro y un DTI objetivo de 45%), ahora con FHA en una casa de dos unidades donde se espera rentar la otra unidad en $2,000 al mes:
| Ingreso bruto mensual ($100,000 ÷ 12) | $8,333.33 |
| + 75% de $2,000 de renta de la otra unidad | $1,500.00 |
| = Ingreso mensual para calificar | $9,833.33 |
| × DTI objetivo de 45% − $500 de otras deudas = presupuesto de vivienda | $3,925.00 |
| Precio máximo de la casa | $526,652 |
| − Pago inicial ($40,000 es 7.6% del precio) | −$40,000 |
| = Préstamo base (LTV 92.4%) | $486,652 |
| + MIP inicial de FHA (1.75%, financiado) | $8,516 |
| = Préstamo total | $495,168 |
| Capital e intereses ($495,168 al 6.5%, 30 años) | $3,129.80 |
| MIP anual de FHA ($495,168 × 0.50% ÷ 12) | $206.32 |
| Impuestos a la propiedad ($526,652 × 1.0% ÷ 12) | $438.88 |
| Seguro de la vivienda ($1,800 ÷ 12) | $150.00 |
| Pago de vivienda total | $3,925.00 |
El mismo comprador con FHA en una casa de una unidad llega a $438,859, así que los $1,500 de renta contada suben el precio máximo en $87,793. El préstamo base de $486,652 queda muy por debajo del límite FHA mínimo de $693,050 para dos unidades, así que el límite del condado no influye aquí. El seguro y los impuestos de un dúplex suelen ser más altos que los de una casa unifamiliar; escribe tus propias cifras. Con el máximo del programa FHA de 56.9% el mismo dúplex llega a unos $678,847.
Cómo pagar más casa
A partir de los valores iniciales, esto es lo que cada cambio le hace al precio máximo con un DTI objetivo de 45%:
| Cambio sobre los valores iniciales | Precio máximo con 45% | Diferencia |
|---|---|---|
| Valores iniciales (arriba) | $445,071 | — |
| Bajar las deudas de $500 a $200 al mes | $484,698 | +$39,627 |
| Dar $60,000 de pago inicial en vez de $40,000 | $462,870 | +$17,799 |
| Tasa de ejemplo de 6.0% en vez de 6.5% | $463,250 | +$18,179 |
| FHA en vez de convencional, con los mismos $40,000 | $438,859 | −$6,212 |
- Baja tus deudas mensuales. Cada dólar de deuda mensual que eliminas se convierte en un dólar de presupuesto de vivienda; por eso liquidar un auto o una tarjeta muchas veces mueve más el número que ahorrar ese mismo dinero para el pago inicial. Pregunta antes de pagar algo, porque algunos programas tratan distinto las deudas a las que les quedan pocos pagos.
- Da más pago inicial. Un pago inicial mayor baja el préstamo y, desde 20% en un préstamo convencional, elimina el PMI. Ve pago inicial y efectivo para el cierre.
- Compara tasas. Compara Loan Estimates de más de un prestamista para el mismo préstamo; pequeñas diferencias de tasa cambian en miles de dólares el precio que puedes pagar. La comparación de Loan Estimates te explica cómo.
- Considera FHA, VA y USDA. Los préstamos FHA permiten 3.5% de pago inicial con un puntaje de 580 o más, VA y USDA permiten 0% para compradores elegibles, y FHA suele aprobar razones de DTI más altas mediante la suscripción automatizada (por encima de 50%), mientras que VA mide el ingreso residual junto con el DTI.
- Usa asistencia para el pago inicial. En Nueva Jersey hay programas estatales y locales que ayudan con el pago inicial y los costos de cierre; ve los programas para compradores primerizos en Nueva Jersey.
- ¿Trabajas por tu cuenta? Si tus declaraciones de impuestos no reflejan todo lo que ganas, los préstamos con estados de cuenta bancarios y otros préstamos non-QM califican el ingreso de otra forma, normalmente con un pago inicial mayor.
Cuánta casa puedes pagar en Nueva Jersey
Los impuestos a la propiedad de Nueva Jersey están entre los más altos del país, y cada dólar de impuestos mensuales sale del mismo presupuesto de vivienda que la hipoteca. Este es el comprador del ejemplo con la tasa efectiva promedio del estado en 2025, 1.725%, en vez del 1.0% de ejemplo:
| Tasa de impuesto | Impuestos al mes | Precio máximo con 45% |
|---|---|---|
| 1.0% (ejemplo de la calculadora) | $370.89 | $445,071 |
| 1.725% (promedio estatal de NJ, 2025) | $592.51 | $412,178 |
El impuesto más alto cuesta $221.62 más al mes aun con un precio menor y baja el precio máximo en $32,893. Las tasas cambian mucho de un pueblo a otro, así que elige tu pueblo en la calculadora de arriba, busca tasas y facturas en la página de impuestos a la propiedad por pueblo en NJ o calcula una casa específica con la calculadora hipotecaria de Nueva Jersey.
Convierte este estimado en una preaprobación real
LoanFight no es un prestamista. Cuéntanos tu ingreso, tus deudas y la casa que buscas; revisamos tu caso y te conectamos con un socio prestamista que puede confirmar para cuánto calificas.
Ver mis opciones de préstamo →¿Cuánta casa puedo pagar? Preguntas frecuentes
¿Cuánta casa puedo pagar con un salario de $75,000?
Unos $321,000 con un DTI objetivo de 45%, un nivel de aprobación común, usando los valores iniciales de la calculadora: $500 en deudas mensuales, $40,000 de pago inicial, un préstamo convencional a 30 años con una tasa de ejemplo de 6.5%, impuestos de 1.0%, $1,800 al año de seguro y un PMI estimado de 0.5%. Con un 36% conservador son unos $247,000, con el máximo convencional de 50% unos $363,000 y con FHA a 56.9% (con una aprobación de suscripción automatizada; varía según el prestamista) unos $414,000. Tu tasa, tus impuestos y tus deudas cambian la respuesta.
¿Cuánta casa puedo pagar con un salario de $100,000?
Unos $445,000 con un DTI objetivo de 45% y los mismos supuestos, con un pago de vivienda de $3,250 al mes. Son unos $346,000 con un 36% conservador, unos $500,000 con el máximo convencional de 50% y unos $568,000 con FHA a 56.9% (con una aprobación de suscripción automatizada; varía según el prestamista). Con menos deudas o más pago inicial el número sube; con impuestos más altos baja.
¿Qué es la regla 28/36?
Es una guía conservadora de presupuesto, no un límite de préstamo: mantener el pago de vivienda completo en 28% o menos de tu ingreso bruto mensual y todos tus pagos de deudas, incluida la vivienda, en 36% o menos. Los prestamistas suelen aprobar préstamos convencionales con un DTI total de hasta 45%–50% mediante suscripción automatizada y FHA a menudo por encima de 50%, así que el 28/36 describe lo que es cómodo, no lo que aprueban los prestamistas.
¿El DTI incluye la renta o los servicios?
No. Tu renta actual se reemplaza por el nuevo pago de vivienda, y los servicios, el teléfono, la comida y los seguros que no sean el de la casa no cuentan. El DTI suma el nuevo pago de vivienda más deudas como préstamos de auto, préstamos estudiantiles, pagos mínimos de tarjetas, otras hipotecas y la manutención o pensión alimenticia.
¿Cuánto necesito de pago inicial?
Menos de lo que mucha gente cree. Los préstamos convencionales permiten 3% para compradores que califican, FHA permite 3.5% con un puntaje de 580 o más, y VA y USDA permiten 0% para quienes son elegibles. Con 20% en un préstamo convencional evitas el PMI. También necesitas efectivo para los costos de cierre y las reservas que pida el prestamista.
¿Mi puntaje de crédito cambia cuánta casa puedo pagar?
Sí, sobre todo por la tasa y el seguro hipotecario. Un puntaje más alto suele significar una tasa más baja y, en préstamos convencionales, un PMI menor, lo que deja más presupuesto para el préstamo. El seguro hipotecario de FHA no depende del crédito, aunque tu puntaje sí afecta la aprobación y la tasa.
¿Puedo pagar más casa con FHA o con un préstamo convencional?
Con el mismo DTI, depende de tu crédito y tu pago inicial. Con los valores iniciales, $40,000 de pago inicial y un objetivo de 45%, el convencional con un PMI estimado de 0.5% permite unos $445,000 y FHA unos $439,000, porque FHA suma una prima inicial de 1.75% y un MIP anual de 0.50%. Pero FHA suele aprobar un DTI más alto: con su máximo de 56.9% (con una aprobación de suscripción automatizada; varía según el prestamista) llega a unos $568,000, frente a unos $500,000 con el máximo convencional de 50%.
¿Puedo pagar más casa con un co-prestatario?
Normalmente sí, porque el prestamista suma los dos ingresos y las deudas de ambos. Si al ejemplo inicial le agregas un co-prestatario que gana $50,000 con $300 de deudas mensuales, el ingreso sube a $150,000, las deudas a $800 y el precio máximo con 45% a unos $653,000. Los dos firman el préstamo y los dos responden por completo.
¿El ingreso por renta de una casa de 2 a 4 unidades me ayuda a calificar?
Sí, si vives en una de las unidades. Los prestamistas suelen contar el 75% de la renta esperada de las otras unidades como ingreso (el 25% restante cubre desocupación y mantenimiento) y pueden pedir contratos de arrendamiento, experiencia como arrendador o reservas adicionales. Con los valores iniciales de la calculadora y FHA con un DTI objetivo de 45%, $2,000 al mes de renta de la otra mitad de un dúplex suman $1,500 de ingreso para calificar y suben el precio máximo de unos $439,000 a unos $527,000. Las compras FHA de 3 y 4 unidades además deben pasar la prueba de autosuficiencia de HUD.
¿Cuáles son los límites de préstamo FHA de 2026 para 2 a 4 unidades?
Dependen del condado. En 2026 el límite FHA va de $693,050 a $1,599,375 para dos unidades, de $837,700 a $1,933,200 para tres y de $1,041,125 a $2,402,625 para cuatro, frente a $541,287 a $1,249,125 para una unidad. Revisa la cifra de tu condado en la búsqueda de límites FHA de HUD.
Fuentes
- CFPB, Regulación Z §1026.43 — la regla de capacidad de pago, que obliga a los prestamistas a considerar la razón de deuda sobre ingreso o el ingreso residual (en inglés).
- CFPB: Comprar una casa — herramientas y guías para compradores (en inglés).
- CFPB: explicación del Loan Estimate — cómo leer y comparar Loan Estimates (en inglés).
- Fannie Mae Selling Guide B3-6-02: Debt-to-Income Ratios — cómo se calcula el DTI y los máximos convencionales (en inglés).
- HUD: Manual de políticas de vivienda unifamiliar FHA 4000.1 — la suscripción FHA, incluidas las razones de deuda sobre ingreso con suscripción automatizada y manual, el ingreso por renta de casas de 2 a 4 unidades y la prueba de autosuficiencia de 3 a 4 unidades (en inglés).
- HUD: búsqueda de límites de préstamo FHA — límites FHA por condado y número de unidades (en inglés).
- FHFA: límites de préstamo conformes para 2026 y mapa de límites conformes — límites base y de alto costo por número de unidades (en inglés).
- Fannie Mae Selling Guide B3-3.1-08: Rental Income — cómo se cuenta la renta de una residencia principal de 2 a 4 unidades, incluido el factor de 75% (en inglés).
- 38 CFR 36.4340 (eCFR) — normas de suscripción de VA: la referencia de 41% de DTI y el ingreso residual (en inglés).
- HUD: estructura de primas de seguro hipotecario FHA y Mortgagee Letter 2023-05 — MIP inicial y anual (en inglés).
- VA: cargo de financiamiento y costos de cierre — tasas del cargo y exenciones (en inglés).
- USDA, programa de préstamos garantizados para vivienda unifamiliar y sitio de elegibilidad de USDA — cargos, zonas elegibles, límites de ingreso y las normas de suscripción del programa garantizado (en inglés).
- Departamento de Asuntos Comunitarios de NJ, información de impuestos a la propiedad — tasas igualadas y facturas promedio de 2025 por pueblo (en inglés).
Solo es un estimado educativo. LoanFight no es un prestamista, no toma decisiones de crédito y no fija los términos del préstamo. La tasa de interés, la tasa de impuestos y el PMI predeterminados son ejemplos, no cotizaciones. Tu socio prestamista te dará las cifras reales en un Loan Estimate.